Decreto 1419 de 2026: intereses al 4,5 % y sanciones al 15 %, pero no para todo el mundo
Publicado el 18 de septiembre de 2026
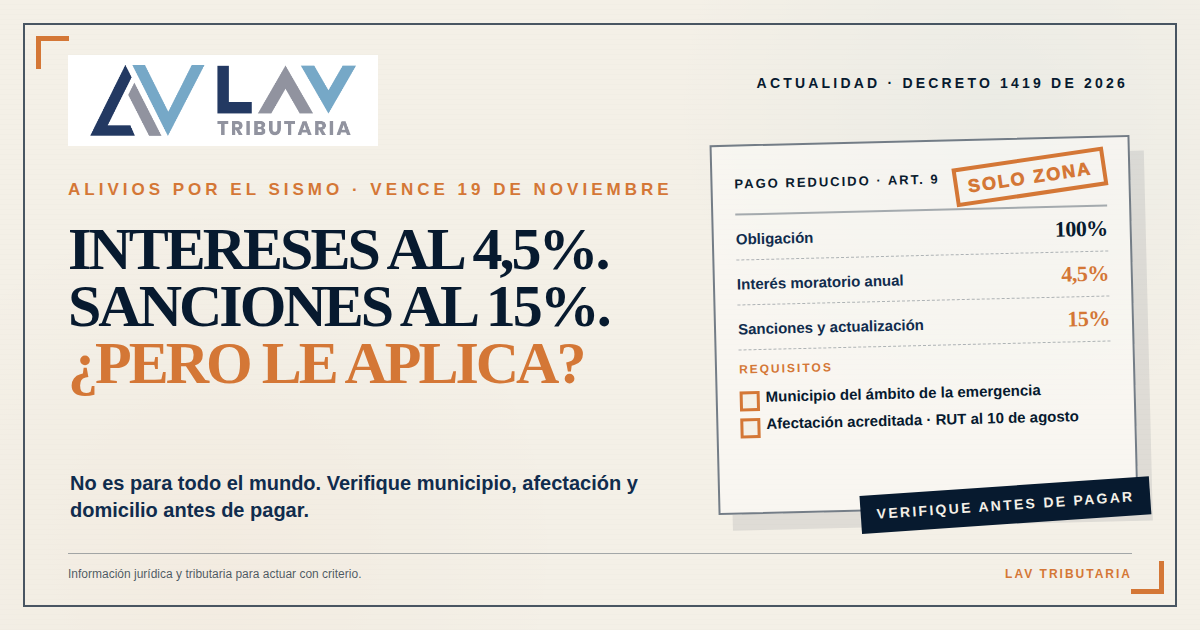
El Decreto Legislativo 1419 del 17 de septiembre de 2026 permite pagar deudas con la DIAN con intereses al 4,5 % anual y sanciones reducidas al 15 %, corregir declaraciones sin intereses, conciliar demandas y obtener facilidades de pago sin garantía. Pero solo para quien esté dentro del ámbito de la emergencia por el sismo del 10 de agosto y pueda acreditarlo. La mayoría de los beneficios vence el 19 de noviembre de 2026.
Desde que se publicó el decreto, la pregunta que más se repite es la misma: "¿esto me aplica a mí?". Este artículo responde esa pregunta primero y explica después cada mecanismo, con sus requisitos y sus trampas, para que la decisión de acogerse se tome con números y no con afán.
Primero: ¿su empresa está dentro del decreto?
El art. 1 fija un doble filtro. El primero es territorial: las medidas se aplican en los municipios comprendidos en el ámbito del Decreto 1261 de 2026 (modificado por el Decreto 1348), que son los incluidos en el Reporte Situacional No. 36 de la Unidad Nacional para la Gestión del Riesgo de Desastres y los que después se incorporen por decreto. Los departamentos mencionados en la declaratoria son dieciséis (Antioquia, Caldas, Cauca, Chocó, Quindío, Cundinamarca, Risaralda, Huila, Valle del Cauca, Tolima, Norte de Santander, Bolívar, Nariño, Sucre, Santander y Caquetá), pero el ámbito son municipios, no departamentos completos. Estar en un departamento de la lista no basta.
El segundo filtro es personal: la afectación directa por el sismo debe haber sido acreditada por las autoridades del Sistema Nacional de Gestión del Riesgo de Desastres, mediante los registros oficiales vigentes o los mecanismos complementarios que se establezcan. El propio artículo aclara que la ausencia inicial en un registro no impide acreditar la afectación "por otros medios verificables".
A esos dos filtros se suma el domicilio fiscal. Para el Capítulo II (facilidades de pago), el art. 3 exige que el domicilio fiscal al 10 de agosto de 2026 estuviera en el ámbito territorial. Y el art. 4, para todo el decreto, toma como domicilio fiscal el informado en el RUT a esa fecha: los cambios posteriores no habilitan los beneficios, salvo que se pruebe que el domicilio real ya estaba en la zona antes del sismo.
La lectura prudente, mientras la DIAN y la UNGRD reglamentan cómo acreditan las empresas su afectación, es exigirse las dos cosas: RUT al 10 de agosto en un municipio del ámbito, y un expediente de afectación con fecha (registro de damnificados o censo municipal si existe; en su defecto, acta de visita de bomberos o de la oficina de gestión del riesgo, informe de ajuste de la aseguradora, concepto de planeación o curaduría sobre el inmueble, cierre del establecimiento, pérdida de inventarios contabilizada). El domicilio lo pone en el mapa; la acreditación lo protege del art. 14.
Deudas en mora al 10 de agosto: intereses al 4,5 % y sanciones al 15 % (art. 9)
Quien estuviera en mora a 10 de agosto de 2026 puede, hasta el 19 de noviembre, pagar el 100 % de la obligación tributaria, aduanera o cambiaria, los intereses moratorios liquidados a una tasa del 4,5 % anual en lugar de la tasa del art. 635 del Estatuto Tributario, y el 15 % de las sanciones y de su actualización. La sanción pagada no puede quedar por debajo de la sanción mínima vigente del año en que fue liquidada.
Tres detalles del artículo cambian el cálculo. No se aceptan compensaciones ni cruces de cuentas como medio de pago. Los títulos de depósito judicial sí cuentan como pago, pero solo los constituidos antes del 10 de agosto: si la DIAN le embargó una cuenta y el dinero ya está en un depósito judicial de antes de esa fecha, ese dinero puede aplicarse al pago reducido. Y quien tenga una facilidad de pago vigente puede acogerse sobre los saldos insolutos.
No es un descuento del 15 %: es pagar el 15 %. Ese es el tamaño del alivio, y por eso mismo es el que más va a tentar a quien no cumple los requisitos.
Declaraciones omitidas y correcciones (art. 10)
Quien no presentó declaraciones que debía presentar hasta el 10 de agosto de 2026, inclusive, puede presentarlas hasta el 19 de noviembre liquidando la sanción por extemporaneidad reducida al 15 %, con el pago total del impuesto o de las retenciones y de los intereses al 4,5 % anual (numeral 1).
Quien corrija declaraciones presentadas hasta el 10 de agosto, aumentando el valor a pagar, disminuyendo el saldo a favor o disminuyendo las pérdidas líquidas, paga la sanción por corrección reducida al 15 % y no liquida ni paga intereses moratorios, siempre que corrija y pague el impuesto a más tardar el 19 de noviembre (numeral 2). Antes de usar esta vía conviene verificar si la sanción realmente procede: en el caso de las pérdidas fiscales, el art. 647-1 del Estatuto Tributario tiene una excepción que puede llevarla a $0, como explicamos en ¿La DIAN le exige sanción por disminuir una pérdida fiscal?. No tiene sentido pagar el 15 % de una sanción que no se debía.
El artículo cubre también las obligaciones formales incumplidas, incluidas las de precios de transferencia y la declaración informativa (numeral 4 y parágrafo 2), y las correcciones aduaneras (numeral 3), con exclusiones expresas en materia aduanera (parágrafo 4). Las reducciones de este artículo pueden concurrir con las demás reducciones del Estatuto Tributario, pero nunca por debajo de la sanción mínima (parágrafo 3).
Procesos en discusión con la DIAN: el beneficio cuesta la defensa (art. 10, parágrafo 1)
Lo previsto en el art. 10 aplica también a las obligaciones que estén en discusión ante la DIAN, siempre que no se haya notificado la resolución que resuelve el recurso de reconsideración. Pero acogerse tiene una condición que hay que leer despacio: se entienden aceptados los hechos y valores propuestos por la DIAN. Hay que informarlo por escrito antes del 19 de noviembre, aceptar la totalidad de las glosas, pagar el impuesto, la sanción reducida al 15 % y reintegrar las sumas compensadas o devueltas improcedentemente. Si se incumplen las condiciones, el proceso sigue su curso y lo pagado queda retenido hasta que el acto quede ejecutoriado.
Demandas en curso: conciliación (art. 11)
La DIAN queda facultada para conciliar procesos de nulidad y restablecimiento del derecho contra liquidaciones oficiales. En única o primera instancia se concilia el 85 % del valor total de sanciones, actualización e intereses, pagando el 100 % del impuesto en discusión y el 15 % de esa base, con los intereses liquidados al 4,5 % anual. En segunda instancia (recurso de apelación admitido) se concilia el 80 % y se paga el 20 %. Cuando el acto demandado impone una sanción sin impuesto en discusión, se concilia el 80 % y se paga el 20 % de la sanción actualizada. En sanciones por devoluciones o compensaciones improcedentes, se concilia el 70 %, se paga el 30 % y se reintegran las sumas devueltas con intereses reducidos al 30 %.
Los requisitos son seis y suelen ser los que tumban las solicitudes: demanda presentada antes del 10 de agosto de 2026; demanda admitida antes de presentar la solicitud; que no exista sentencia en firme; prueba del pago de las obligaciones conciliadas; prueba del pago de la liquidación privada del año gravable 2025 cuando ya se haya generado la obligación; y solicitud radicada ante la DIAN hasta el 19 de noviembre de 2026. El comité de conciliación debe decidir dentro del mes siguiente, y el acta se presenta al juez dentro de los diez días hábiles siguientes.
Una advertencia de redacción: el decreto no separa los intereses del resto de la base conciliable, pero la frase es lo bastante ambigua como para que alguien la lea como intereses completos al 4,5 % más el 15 % de sanciones. Hasta que la DIAN reglamente el trámite, conviene liquidar los dos escenarios antes de decidir.
Facilidades de pago sin garantía (arts. 5 a 8)
Los sujetos afectados del art. 3 pueden solicitar hasta el 19 de noviembre facilidades de pago sobre obligaciones en mora a la entrada en vigencia del decreto (el 17 de septiembre, no el 10 de agosto), hasta por 24 meses sin garantía, cuando se cumplan las condiciones del inciso segundo del art. 814 del Estatuto Tributario. Entre 24 y 36 meses pueden aceptarse garantías personales si la deuda no supera 6.000 UVT; en los demás casos se exige garantía suficiente. El solicitante debe pagar como mínimo el 10 % del total al suscribir la facilidad, y la tasa de interés de las obligaciones incluidas es del 4,5 % anual.
Quien al 10 de agosto estuviera cumpliendo una facilidad puede pedir, por una sola vez, la reprogramación de hasta doce meses de las cuotas exigibles entre el 10 de agosto y el 31 de diciembre de 2026, manteniendo las garantías y acreditando la necesidad de caja con una certificación bajo la gravedad de juramento firmada por el representante legal; esa solicitud no se considera incumplimiento (art. 6). Los acuerdos de pago dentro de procesos concursales también pueden reprogramarse una vez (art. 7).
Nada de este capítulo aplica a los Grandes Contribuyentes (art. 8). La exclusión es del Capítulo II: no se extiende por sí sola a las reducciones del art. 9 y 10 ni a la conciliación del art. 11.
Donaciones y saldos a favor (arts. 12 y 13)
Las donaciones o pagos en especie que reciban directamente personas naturales afectadas entre el 10 de agosto y el 31 de diciembre de 2026 son ingreso no constitutivo de renta ni ganancia ocasional hasta 2.600 UVT acumuladas por beneficiario, sin retención en la fuente, con certificación del donante. Y hasta el 31 de diciembre los contribuyentes pueden donar a la Nación sus saldos a favor susceptibles de devolución o compensación, con derecho al descuento del art. 257 del Estatuto Tributario; la DIAN compensa primero las deudas del donante y la donación procede sobre el remanente.
Cinco verificaciones antes de pagar
- ¿El domicilio fiscal en el RUT al 10 de agosto de 2026 está en un municipio del ámbito de la emergencia, no solo en un departamento de la lista?
- ¿Puede acreditar la afectación directa con registros oficiales o con otros medios verificables y fechados?
- ¿La obligación estaba en mora al 10 de agosto (art. 9 y 10) o al 17 de septiembre (facilidades)?
- ¿La sanción que va a pagar al 15 % realmente procede, o hay un argumento para que sea menor o $0?
- ¿Cuánto cuesta cada vía (pago reducido, corrección, cierre del proceso, conciliación o facilidad) frente a la probabilidad real de éxito de la defensa?
El decreto está sujeto al control automático de la Corte Constitucional (art. 215 de la Constitución). Esa revisión no suspende su vigencia, pero es una razón más para documentar bien cada paso: si una medida se cae, lo que sobrevive es el expediente.
Preguntas frecuentes
¿El Capítulo III (reducciones y conciliación) aplica a contribuyentes de fuera de la zona?
Algunos lo han leído así, porque el art. 3 define "sujetos afectados" solo para el Capítulo II y los arts. 9 a 11 no repiten esa fórmula. Nuestra lectura es que no: el art. 1 dispone que todas las medidas del decreto se aplican "exclusivamente" en los municipios afectados y respecto de afectados acreditados; el art. 4 fija el domicilio fiscal "para efectos de la aplicación del presente Decreto"; los considerandos justifican las reducciones en la afectación de esos contribuyentes y advierten que las medidas "no son generalizadas"; y un decreto de emergencia declarada en parte del territorio no puede producir una amnistía tributaria nacional (art. 215 de la Constitución). Que el art. 11 prevea comités de conciliación en la Dirección Operativa de Grandes Contribuyentes confirma que el Capítulo III cobija a esos contribuyentes cuando están en la zona, no que se abra a todo el país. Hasta que la DIAN se pronuncie, acogerse desde fuera del ámbito es asumir el riesgo del art. 14.
Mi empresa tiene el RUT en Bogotá pero la planta destruida está en un municipio afectado. ¿Aplica?
Es la zona gris del decreto. El art. 4 remite al domicilio del RUT y el art. 3 lo exige en la zona para las facilidades; pero el art. 1 habla también de personas cuya afectación directa esté acreditada. Hay argumento para intentarlo en los mecanismos del Capítulo III, con la advertencia expresa del art. 14. No es un caso para decidir sin revisar el expediente.
No aparezco en ningún registro de damnificados. ¿Pierdo los beneficios?
No necesariamente. El art. 1 dice que la ausencia inicial en un registro no impide acreditar la afectación por otros medios verificables. Lo que sí necesita es prueba con fecha y origen identificable.
¿Puedo pagar con una compensación de saldos a favor?
No para el art. 9: el parágrafo 2 excluye las compensaciones y cruces de cuentas como medio de pago. Los depósitos judiciales constituidos antes del 10 de agosto sí sirven.
¿Pagar las retenciones con el alivio elimina el proceso penal por omisión del agente retenedor?
El decreto no lo dice y el art. 14 conserva expresamente las responsabilidades penales. El efecto del pago sobre una actuación penal debe analizarse por separado, con las normas del Código Penal que regulan ese delito.
¿Qué pasa si incumplo las condiciones después de acogerme?
Se pierde el tratamiento desde la fecha en que se configuró el hecho, con cobro de lo dejado de pagar más intereses y sanciones plenas, efectividad de las garantías y, en caso de falsedad o simulación, responsabilidades penales, fiscales y disciplinarias (art. 14). En los procesos en discusión, además, lo pagado queda retenido hasta la ejecutoria del acto.
Primero, si aplica. Después, cuánto ahorra.
La ventana es corta: dos meses para verificar el ámbito, inventariar deudas, declaraciones y procesos, cuantificar cada vía y radicar solicitudes que los comités deben resolver en un mes. Quien llegue al 19 de noviembre con el expediente a medias va a dejar el beneficio sobre la mesa, o peor, va a tomarlo sin cumplir los requisitos.
Revisión de caso · Decreto 1419
¿Le aplica el decreto y cuál vía le conviene?
Leemos sus documentos (RUT, estado de cuenta, actos de la DIAN, demanda si existe), verificamos ámbito y acreditación, cuantificamos cada alternativa y le entregamos una ruta de acción de una página, en una sesión de 45 minutos. Precio fijo desde $290.000 + IVA; para empresas y montos altos, revisión exprés con Andrés Angarita.
Solicitar la revisión de caso →Este contenido es informativo y no sustituye el análisis del expediente ni la asesoría aplicable al caso concreto. Revisión normativa al 18 de septiembre de 2026; el decreto está sujeto al control constitucional y a la reglamentación de la DIAN y la UNGRD.
Fuentes
- Decreto Legislativo 1419 del 17 de septiembre de 2026, Ministerio de Hacienda y Crédito Público (arts. 1, 3, 4, 5 a 14).
- Decreto 1261 del 19 de agosto de 2026 y Decreto 1348 del 31 de agosto de 2026, declaratoria y modificación del Estado de Emergencia Económica, Social y Ecológica.
- Estatuto Tributario, art. 635 (tasa de interés moratorio) y art. 814 (facilidades de pago).
- Estatuto Tributario, art. 647-1 (sanción por disminución de pérdidas fiscales).
- Constitución Política, art. 215; Ley 137 de 1994, art. 47.