Decreto 1419: la DIAN dice que los alivios son para todo el país. Qué revisar antes de acogerse
Publicado el 21 de septiembre de 2026
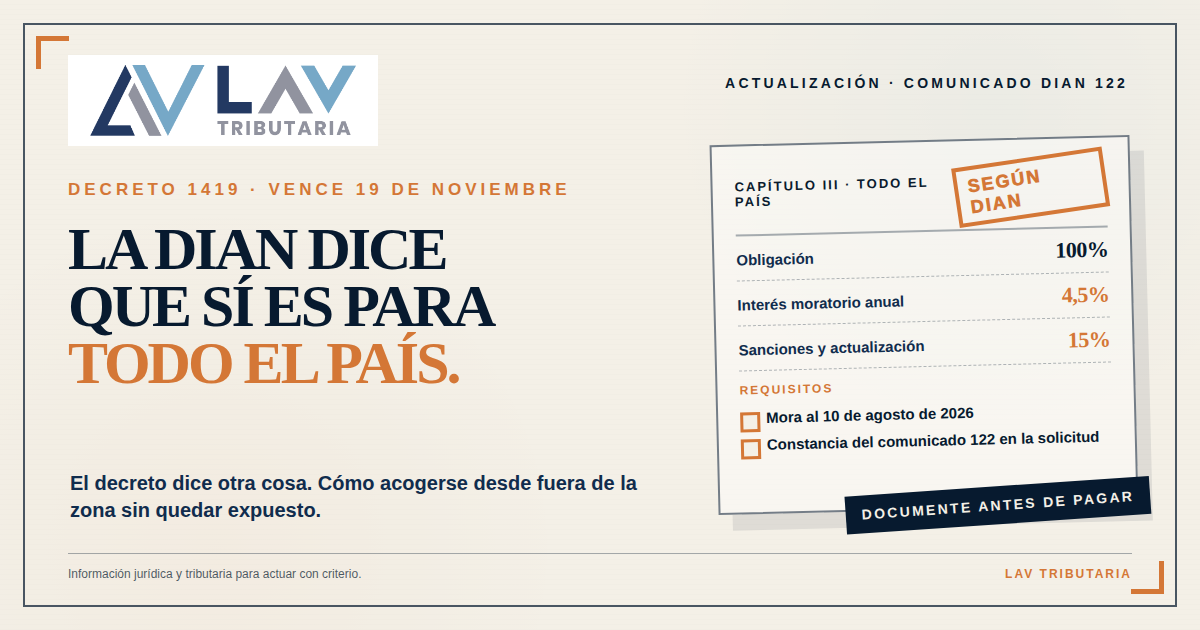
El 19 de septiembre la DIAN publicó el comunicado de prensa No. 122, en el que sostiene que las reducciones de sanciones e intereses, la conciliación y la donación de saldos a favor del Decreto Legislativo 1419 de 2026 aplican a contribuyentes de todo el país, y que solo las facilidades de pago quedan reservadas a la zona del sismo. El texto del decreto no cambió. La lectura de la administración que recibe el pago, sí. Este artículo explica qué dijo la DIAN, qué dice el decreto, por qué el jueves escribimos lo contrario, y cómo acogerse desde fuera de la zona sin quedar expuesto.
Herramienta gratuita
¿Cuánto ahorraría usted con el 4,5 % y el 15 %?
Antes de seguir leyendo, ponga sus números: capital en mora, fecha de vencimiento y sanciones. La calculadora le muestra en un minuto cuánto pagaría con y sin el decreto.
Calcular mi ahorro →Qué dijo la DIAN el 19 de septiembre
El comunicado 122 separa el decreto en dos bloques. El primero, que la DIAN llama "alivios con aplicación a todo el territorio nacional", incluye la reducción de sanciones al 15 % y del interés moratorio al 4,5 % anual para obligaciones en mora al 10 de agosto de 2026 (art. 9), la misma reducción para declaraciones omitidas y correcciones (art. 10), la conciliación de procesos ante la jurisdicción contencioso-administrativa con demanda presentada antes del 10 de agosto (art. 11), el tratamiento de las donaciones que reciban los afectados como ingreso no constitutivo de renta hasta 2.600 UVT por beneficiario (art. 12) y la donación voluntaria de saldos a favor a la Nación con descuento tributario (art. 13). Conviene precisar desde ya que "alcance nacional" no significa acceso automático: cada mecanismo conserva sus fechas de corte, sus pagos exigidos y sus requisitos, y no todos consisten en combinar el 4,5 % con el 15 %.
El segundo bloque, "medidas para las zonas afectadas por el terremoto", se limita al Capítulo II: facilidades de pago hasta 24 meses sin garantía, hasta 36 meses con garantía personal para deudas de hasta 6.000 UVT, y la reprogramación por una sola vez de las cuotas de acuerdos vigentes que vencían entre el 10 de agosto y el 31 de diciembre (arts. 5 a 8). El comunicado recuerda además que el Capítulo II no aplica a los Grandes Contribuyentes.
Todas las solicitudes deben presentarse antes del 19 de noviembre de 2026. Ese plazo no cambió.
Qué dice el decreto, y por qué el jueves escribimos lo contrario
El artículo 1 del Decreto 1419 dispone que "las medidas previstas en este decreto se aplicarán exclusivamente en los municipios afectados" y "respecto de personas naturales o jurídicas cuya afectación directa por el sismo… haya sido acreditada". Uno de los considerandos añade que la tasa del 4,5 % queda "limitada al ámbito territorial de la Emergencia". Con ese texto en la mano, el 18 de septiembre escribimos que el decreto no era una amnistía nacional. Esa lectura sigue siendo la literal. Lo que no anticipamos fue que la administración adoptaría la otra, y con la posición de la DIAN publicada corresponde actualizar la conclusión, no defenderla.
Pero el decreto tiene un segundo texto que apunta en la otra dirección, y la DIAN lo escogió. El artículo 3 define a los "sujetos afectados" con domicilio fiscal en la zona "para efectos de la aplicación del Capítulo II", y solo de ese capítulo. Los artículos 9, 10, 11 y 12 hablan de "los contribuyentes, responsables, agentes retenedores" en mora o con procesos, sin mencionar municipios ni acreditación. Y los considerandos justifican las reducciones y la conciliación en la necesidad de "generar un recaudo extraordinario" para atender la emergencia, un objetivo que solo tiene sentido si paga todo el país. Leído así, el artículo 1 sería la regla general y el Capítulo III su excepción implícita.
Las dos lecturas tienen apoyo en el texto. El decreto es internamente contradictorio, y ese es el hecho que importa: no es que una parte tenga razón y la otra no, es que la norma admite ambas y la administración encargada de aplicarla ya dijo públicamente cuál va a usar. Lo que el comunicado no hace es modificar el decreto ni cerrar la discusión: interpretar una norma es una cosa y ampliar por vía administrativa lo que la norma permite es otra, y decidir si aquí hubo lo segundo le corresponderá a la Corte. A partir del 19 de septiembre, nuestra posición es que un contribuyente de fuera de la zona no debe descartarse del Capítulo III por su ubicación, y que puede acogerse con un riesgo manejable si verifica los requisitos del mecanismo y lo hace como se explica más abajo.
Qué vale un comunicado de prensa
Conviene ser precisos. Un comunicado no es una norma, no es un concepto de la Subdirección de Normativa y Doctrina y no puede ampliar el ámbito de un decreto legislativo. Si el artículo 1 restringe las medidas a la zona, el comunicado no lo deroga. Lo que sí hace es fijar la posición de la entidad que recibe el pago, tramita la solicitud y expide el acto que da por terminado el proceso. En la práctica, eso significa que hoy la DIAN no va a rechazar un pago reducido por venir de fuera de la zona, y que quien lo haga puede invocar la confianza legítima si la lectura cambia después.
La buena fe y la confianza legítima son argumentos serios cuando una autoridad induce una conducta y después adopta una posición distinta que perjudica a quien la siguió. La Corte Constitucional ha reconocido la confianza legítima en materia tributaria (Sentencia C-087 de 2019), pero sus efectos se examinan caso por caso: ningún anuncio administrativo convierte por sí solo un beneficio en una situación consolidada. Por eso la constancia que recomendamos más abajo protege, pero no sustituye las declaraciones, los pagos ni los requisitos legales.
El riesgo real está en otra parte. Todo decreto legislativo de emergencia pasa por control automático de la Corte Constitucional (art. 215 de la Constitución). Si la Corte entiende que el Capítulo III solo podía aplicarse en la zona, por conexidad con una calamidad declarada en parte del territorio, la lectura amplia de la DIAN perdería su base. Lo que pase entonces depende de dos cosas: desde cuándo produzca efectos la decisión y qué diga sobre las actuaciones anteriores. La regla general es que las sentencias de constitucionalidad rigen hacia el futuro, salvo que la Corte disponga otra cosa (art. 45 de la Ley 270 de 1996). Si la restricción opera hacia el futuro, quien ya pagó, obtuvo el acto que terminó su proceso o logró una conciliación aprobada tiene una defensa sólida, aunque no idéntica en cada caso: no es lo mismo haber anunciado que se acogería, haber radicado la solicitud, haber pagado o tener un acto en firme. Si la Corte modula los efectos y alcanza actuaciones anteriores, podría discutirse el cobro de la diferencia de intereses y sanciones bajo el artículo 14, pero ese cobro tampoco sería automático: exigiría fundamento, procedimiento y el examen de las situaciones consolidadas y de la confianza legítima. Ninguno de esos escenarios elimina el riesgo; todos lo reducen a un nivel que, frente a un ahorro del 85 % de las sanciones y de la mayor parte de los intereses, muchos contribuyentes van a aceptar con los ojos abiertos.
Qué puede hacer hoy un contribuyente de fuera de la zona
Con la lectura de la DIAN, las vías abiertas hasta el 19 de noviembre son estas. Si tiene deudas en mora al 10 de agosto de 2026, paga el 100 % de la obligación, los intereses a la tasa del 4,5 % anual y el 15 % de las sanciones y su actualización, sin que la sanción baje de la mínima (art. 9). No se aceptan compensaciones ni cruces de cuentas como medio de pago; los depósitos judiciales solo cuentan si se constituyeron antes del 10 de agosto; y quien tenga una facilidad de pago vigente puede acogerse sobre los saldos insolutos.
Si omitió declaraciones hasta el 10 de agosto, las presenta con la sanción de extemporaneidad reducida al 15 %, paga el impuesto y los intereses al 4,5 % (art. 10, numeral 1). Si corrige declaraciones aumentando el valor a pagar, disminuyendo el saldo a favor o disminuyendo pérdidas, paga la sanción de corrección al 15 % y el impuesto, sin intereses (numeral 2). Las obligaciones formales incumplidas, incluidas las de precios de transferencia, se sanean con el 15 % de la sanción (numeral 4 y parágrafo 2). Y si tiene un proceso en discusión sin resolución del recurso de reconsideración notificada, puede terminarlo aceptando la totalidad de las glosas, pagando el impuesto y el 15 % de la sanción, e informándolo por escrito antes del 19 de noviembre (parágrafo 1); si incumple, el proceso sigue y lo pagado queda retenido.
Si ya demandó ante la jurisdicción contencioso-administrativa, puede conciliar el 85 % de las sanciones e intereses en primera o única instancia, o el 80 % en segunda, pagando el 100 % del impuesto en discusión y el 15 % o el 20 % restante de la base de sanciones, actualización e intereses, con los intereses liquidados al 4,5 % anual (art. 11); la redacción admite discusión sobre cómo se integra esa base, y conviene liquidarla con la DIAN a la vista; si el acto demandado es solo una sanción, concilia el 80 % pagando el 20 %. Los requisitos: demanda presentada antes del 10 de agosto de 2026 y admitida, sin sentencia en firme, prueba del pago y de la declaración privada del año gravable 2025, y solicitud radicada antes del 19 de noviembre; el comité tiene un mes para decidir. Y si tiene saldos a favor reconocidos, puede donarlos total o parcialmente a la Nación a cambio de un descuento en renta (art. 13).
Lo que no cambia con el comunicado: las facilidades de pago de 24 o 36 meses y la reprogramación de acuerdos siguen siendo solo para quien tenía el domicilio fiscal en la zona al 10 de agosto según el RUT (arts. 3, 4 y 5 a 8). Un contribuyente de Bogotá, Medellín o Barranquilla sin afectación no puede pedirlas.
Póngalo en cifras
Su deuda con la DIAN, con y sin el decreto
Con los datos de su estado de cuenta, la calculadora compara los intereses a la tasa de mora vigente (27,24 % en septiembre) contra el 4,5 %, y las sanciones al 100 % contra el 15 %, sin registrarse.
Abrir la calculadora →Grandes Contribuyentes y donaciones: dos precisiones
La exclusión de los Grandes Contribuyentes está en el artículo 8 y cubre únicamente el Capítulo II: un Gran Contribuyente no puede pedir las facilidades abreviadas ni la reprogramación, esté o no en la zona, aunque conserva las facilidades ordinarias del artículo 814 del Estatuto Tributario. Esa exclusión no se traslada al Capítulo III. Con el alcance nacional que anuncia la DIAN, un Gran Contribuyente puede pagar con reducción, sanear declaraciones o conciliar cumpliendo los requisitos de cada mecanismo; el artículo 11 incluso prevé comités de conciliación en la Dirección Operativa de Grandes Contribuyentes.
En donaciones hay que distinguir al receptor del donante. El artículo 12 beneficia al receptor: las ayudas o pagos en especie que reciban directamente personas naturales afectadas, definidas por el artículo 3 (domicilio en la zona), entre el 10 de agosto y el 31 de diciembre de 2026, hasta 2.600 UVT acumuladas por beneficiario, son ingreso no constitutivo de renta ni ganancia ocasional si se destinan a atender el desastre y el donante expide la certificación. Eso no crea por sí solo una deducción o un descuento para la empresa que dona. El artículo 13, en cambio, es para cualquier contribuyente del país con saldos a favor susceptibles de devolución o compensación: puede donarlos total o parcialmente a la Nación hasta el 31 de diciembre, con renuncia expresa e irrevocable a su devolución, compensación o imputación. La DIAN verifica el saldo, compensa primero las deudas vencidas del solicitante y acepta solo el remanente; la donación se entiende hecha cuando queda ejecutoriado el acto de aceptación y da derecho al descuento del artículo 257 del Estatuto Tributario, sin poder tratarse además como costo o deducción. Donar es entregar un activo; no es una forma de pagar una deuda con una compensación, que el artículo 9 prohíbe.
Cómo acogerse sin quedar expuesto
La diferencia entre aprovechar el beneficio y comprarse una contingencia está en cómo se documenta. Recomendamos cuatro cosas. Primera, en la solicitud o en el escrito que acompañe el pago, dejar constancia expresa de que el contribuyente no tiene domicilio fiscal en el ámbito del Decreto 1261 de 2026 y de que se acoge al Capítulo III del Decreto 1419 con fundamento en el comunicado No. 122 del 19 de septiembre de 2026 y en la interpretación administrativa de la DIAN sobre el alcance nacional de esas medidas. Esa frase convierte un pago silencioso en un acto de buena fe documentado. No reemplaza ningún requisito ni crea por sí sola una situación consolidada, pero es la pieza que un funcionario, un juez o la propia DIAN van a leer primero si la interpretación cambia.
Segunda, conservar el comunicado, la captura de la publicación en el portal de la DIAN con fecha, el radicado de la solicitud y el soporte del pago. Si en dos años un funcionario liquida la diferencia, ese expediente es la defensa. Tercera, para montos altos, considerar radicar antes del pago una consulta a la Subdirección de Normativa y Doctrina de la DIAN sobre el alcance del artículo 1 frente al Capítulo III; un concepto favorable es un respaldo mucho más fuerte que un comunicado de prensa, aunque el tiempo de respuesta puede no alcanzar antes del 19 de noviembre. Cuarta, cuantificar el peor escenario: cuánto costaría pagar la diferencia de intereses y sanciones si la lectura cambia, y compararlo con el ahorro. En la mayoría de los casos el ahorro gana con holgura; en los procesos en discusión, donde acogerse implica aceptar las glosas y renunciar a la defensa, la cuenta es otra y hay que hacerla con el expediente.
Cuatro decisiones para esta semana
Primera, inventariar: qué obligaciones estaban en mora al 10 de agosto, qué declaraciones faltan o tienen errores, qué procesos hay en discusión o en demanda. Segunda, liquidar cada vía con la tasa del 4,5 % y el 15 % de sanción, y compararla con la deuda a tasa plena. Tercera, decidir qué se paga y qué se defiende, porque el artículo 10 exige aceptar la totalidad de las glosas y el artículo 11 exige conciliar el proceso: una sanción reducida no justifica por sí sola aceptar un impuesto que puede discutirse, y la defensa que se abandona no se recupera después. Cuarta, radicar con la constancia descrita arriba, antes del 19 de noviembre y con margen, porque los comités tienen un mes para resolver y el plazo no se prorroga.
Preguntas frecuentes
¿Entonces el artículo del 18 de septiembre estaba equivocado?
El artículo leyó el artículo 1 tal como está escrito, y esa lectura sigue siendo válida. Lo que no anticipó es que la DIAN escogería la lectura amplia que permite el artículo 3. Mantenemos el artículo publicado, con un aviso de actualización, porque la advertencia sobre el artículo 14 sigue siendo cierta: quien se acoja sin cumplir los requisitos pierde el beneficio. Lo que cambió es cuáles son los requisitos según la entidad que los verifica.
Estoy fuera de la zona y tengo un acuerdo de pago vigente con la DIAN. ¿Me sirve?
Según la lectura de la DIAN, sí: el parágrafo 3 del artículo 9 permite acogerse sobre los saldos insolutos de una facilidad vigente, pagando el capital pendiente con intereses al 4,5 % y el 15 % de las sanciones. Lo que no puede pedir desde fuera de la zona es la reprogramación de cuotas del artículo 6, que es del Capítulo II.
¿Un Gran Contribuyente de fuera de la zona puede conciliar o pagar con reducción?
Según el comunicado, sí. La exclusión de los Grandes Contribuyentes que menciona la DIAN es la del Capítulo II (facilidades de pago). El artículo 11 incluso prevé comités de conciliación en la Dirección Operativa de Grandes Contribuyentes.
Si la Corte Constitucional restringe el decreto a la zona, ¿me cobran la diferencia?
Es el riesgo que no se puede eliminar del todo. A favor del contribuyente juegan los efectos hacia el futuro de las sentencias de constitucionalidad, la confianza legítima creada por la posición pública de la DIAN y la constancia dejada en la solicitud. En contra, el artículo 14, que ordena cobrar lo dejado de pagar cuando el beneficio resulta improcedente. Por eso la recomendación es documentar el acogimiento y no simplemente pagar.
¿Puedo pagar con una compensación de saldos a favor?
No. El parágrafo 2 del artículo 9 excluye las compensaciones y los cruces de cuentas como medio de pago. Si tiene saldos a favor, la vía del decreto es donarlos a la Nación a cambio del descuento del artículo 13, o pedir su devolución por el trámite ordinario y pagar con recursos propios.
Herramienta gratuita
Calcule cuánto ahorraría con el artículo 9
Capital en mora, fecha de vencimiento, fecha de pago y sanciones: la calculadora compara la tasa de mora vigente y las sanciones completas contra el 4,5 % y el 15 % del decreto, en un minuto y sin registrarse.
Abrir la calculadora →Primero, cuánto ahorra. Después, cómo lo documenta.
El comunicado 122 abrió una ventana de dos meses para prácticamente cualquier contribuyente con deudas, declaraciones pendientes o procesos con la DIAN. La ventana cierra el 19 de noviembre y no distingue entre quien llegó con la cuenta hecha y quien pagó de afán. El trabajo que vale la pena esta semana es la liquidación de cada vía y el escrito de acogimiento que lo proteja si la lectura cambia.
Revisión de caso · Decreto 1419
¿Cuánto ahorra con el decreto y cómo se acoge sin riesgo?
Leemos su estado de cuenta, sus declaraciones y los actos de la DIAN, liquidamos cada alternativa con la tasa del 4,5 % y el 15 % de sanción, y le entregamos una ruta de acción de una página con el texto de la constancia que debe incluir en su solicitud. Sesión de 45 minutos, precio fijo desde $290.000 + IVA; para empresas y procesos en discusión, revisión exprés con Andrés Angarita.
Solicitar la revisión de caso →Este contenido es informativo y no sustituye el análisis del expediente ni la asesoría aplicable al caso concreto. Revisión normativa al 21 de septiembre de 2026; el Decreto 1419 está sujeto al control automático de la Corte Constitucional y a la reglamentación de la DIAN.
Fuentes
- DIAN, comunicado de prensa No. 122 del 19 de septiembre de 2026, "Gobierno Nacional expide paquete de medidas tributarias para la reconstrucción de las zonas afectadas por el terremoto".
- Decreto Legislativo 1419 del 17 de septiembre de 2026, Ministerio de Hacienda y Crédito Público (arts. 1, 3, 4, 5 a 14).
- Decreto 1261 del 19 de agosto de 2026 y Decreto 1348 del 31 de agosto de 2026, declaratoria y modificación del Estado de Emergencia Económica, Social y Ecológica.
- Constitución Política, art. 215 (estados de emergencia y control de los decretos legislativos); Ley 270 de 1996, art. 45 (efectos de las sentencias de constitucionalidad); Corte Constitucional, Sentencia C-087 de 2019 (confianza legítima en materia tributaria).
- Estatuto Tributario, art. 635 (tasa de interés moratorio) y art. 814 (facilidades de pago).
- LAV Tributaria, "Decreto 1419 de 2026: intereses al 4,5 % y sanciones al 15 %, pero no para todo el mundo", 18 de septiembre de 2026 (artículo anterior, con aviso de actualización).